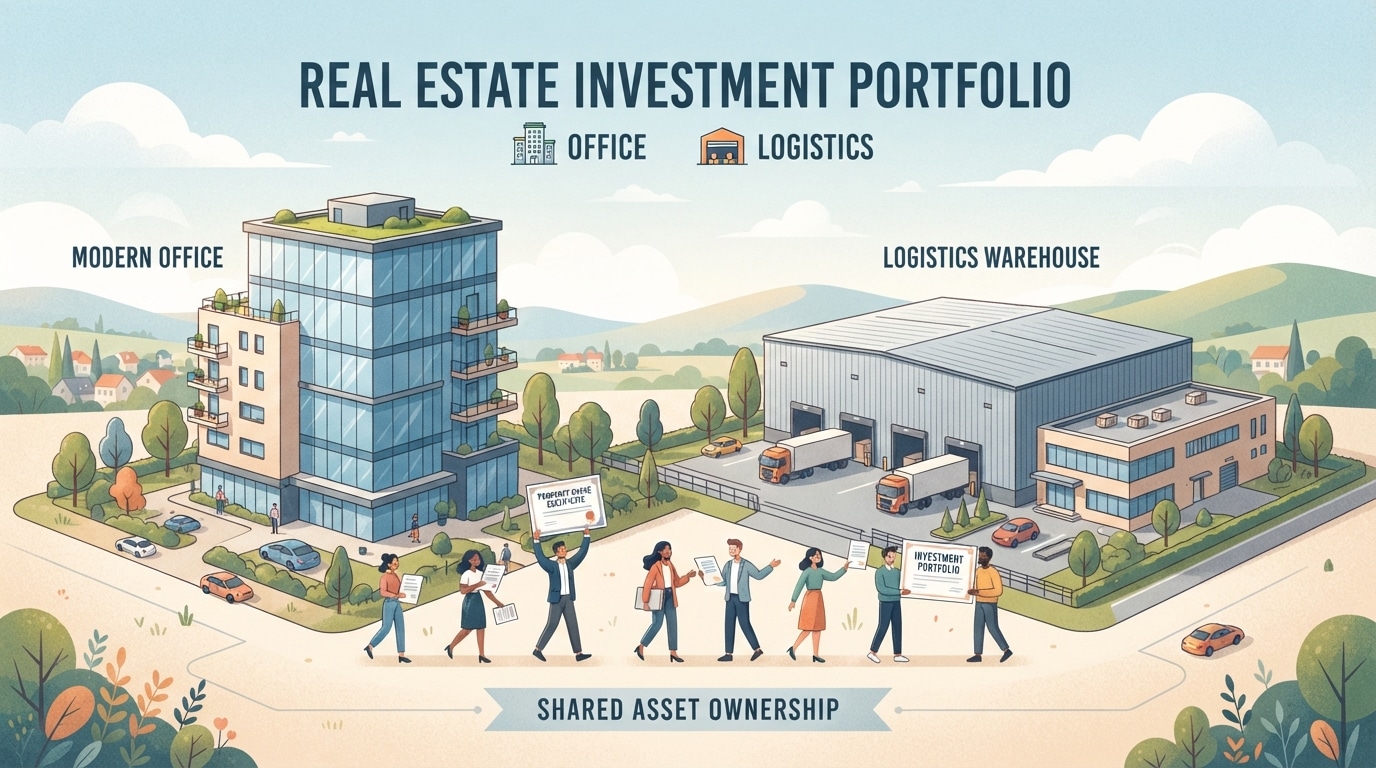
Acheter un immeuble de bureaux, un entrepôt logistique ou une clinique sans signer un seul bail ni réparer une chaudière en plein hiver : c’est le principe de la SCPI, la Société Civile de Placement Immobilier. Née en France dans les années 1960 et encadrée par la loi depuis le début des années 1970, cette formule d’épargne immobilière est souvent appelée « pierre-papier ». L’idée est simple sur le papier, un peu plus subtile dans les rouages. Des milliers d’épargnants mettent leurs capitaux en commun. Une société de gestion agréée par l’Autorité des marchés financiers achète des biens, les loue, les entretient, puis reverse aux associés une quote-part des loyers encaissés. Derrière cette mécanique se cachent pourtant des questions très concrètes : qui décide des acquisitions ? Comment se fixe le prix d’une part ? Que se passe-t-il quand un locataire s’en va ? Et surtout, quels sont les risques d’investissement à garder en tête ? Pour démêler tout cela, un couple de quadragénaires lyonnais, tous deux salariés et curieux de diversifier leur épargne, servira de fil rouge tout au long de ces pages. Leurs interrogations ressemblent probablement à celles de nombreux lecteurs.
En bref
- Une SCPI est un investissement collectif : les épargnants achètent des parts d’une société qui détient un patrimoine immobilier locatif.
- La société de gestion pilote tout : sélection des biens, recherche de locataires, travaux, collecte et reversement des loyers.
- Les revenus proviennent des loyers, après déduction des frais et charges, et sont généralement versés chaque trimestre.
- Il existe plusieurs familles de SCPI : bureaux, commerces, santé, logistique, résidentiel, stratégies diversifiées ou européennes.
- La fiscalité dépend du mode de détention : les règles et barèmes à jour sont consultables sur impots.gouv.fr.
- Le placement reste risqué : capital non garanti, revenus variables, revente des parts pouvant prendre du temps.
SCPI : définition d’un placement en épargne immobilière collective
Commençons par le commencement. Une SCPI est une société civile dont l’objet exclusif consiste à acquérir et gérer un patrimoine immobilier destiné à la location. Elle n’a pas vocation à faire de la promotion ni à spéculer sur la revente rapide de ses biens : son métier, c’est de louer.
Ceux qui y placent leur argent ne deviennent pas propriétaires d’un appartement ou d’un bureau précis. Ils détiennent des parts de SCPI, c’est-à-dire une fraction du capital de la société, et donc indirectement une fraction de l’ensemble des immeubles qu’elle possède. Le terme « pierre-papier » prend ici tout son sens : la pierre est bien réelle, mais l’épargnant en détient un titre.
Un associé plutôt qu’un propriétaire bailleur
Notre couple lyonnais avait d’abord envisagé d’acheter un studio à louer près d’un campus. Entre la recherche du bien, la gestion des entrées et sorties de locataires et les éventuels impayés, la perspective les refroidissait un peu. Avec une SCPI, ils deviennent associés d’une structure qui prend en charge l’ensemble de ces tâches.
Ce statut d’associé implique des droits : voter en assemblée générale, recevoir une information régulière sur la vie de la société, percevoir une part des revenus distribués. Il implique aussi une responsabilité, limitée en principe au montant investi selon les statuts, ce qu’il convient de vérifier dans la documentation de chaque SCPI.
Pourquoi parle-t-on d’investissement collectif ?
La force du dispositif réside dans la mutualisation. Un particulier seul pourrait difficilement acquérir un plateau de bureaux à Paris, une plateforme logistique en périphérie de Lille et une maison de santé en Bretagne. Réunis dans un investissement collectif, des milliers d’épargnants rendent cela possible, chacun à hauteur de ses moyens.
Le site public consacré aux placements immobiliers collectifs sur economie.gouv.fr rappelle d’ailleurs que cette formule ouvre l’accès à des actifs difficilement atteignables en direct, notamment l’immobilier d’entreprise. Retenir cette idée de mise en commun permet de comprendre tout le reste : chaque décision prise par la SCPI concerne l’ensemble des associés à la fois.
Le rôle de la société de gestion dans le fonctionnement d’une SCPI
Si la SCPI est un navire, la société de gestion en tient la barre. C’est elle qui crée la SCPI, la fait agréer, collecte l’épargne et administre le patrimoine au quotidien. Elle doit obtenir un agrément de l’Autorité des marchés financiers, ce qui la soumet à des obligations de transparence et de contrôle.
Des missions très concrètes
Le travail de la société de gestion ne se limite pas à signer des chèques. Elle analyse les marchés immobiliers, repère des biens, négocie les prix d’achat, fait réaliser des audits techniques et juridiques, puis cherche des locataires solides. Une fois les baux signés, elle encaisse les loyers, relance les retardataires, programme les travaux et arbitre, le moment venu, la revente de certains immeubles.
Pour le couple lyonnais, cela signifie concrètement que personne ne les appellera un dimanche pour une fuite d’eau. En contrepartie, ce service a un coût : des frais de gestion sont prélevés, dont le détail figure dans la note d’information et les documents réglementaires de chaque SCPI.
Des garde-fous autour du gérant
Un gérant qui agirait sans contrôle poserait évidemment question. Plusieurs acteurs veillent donc au grain. Le conseil de surveillance, composé d’associés élus, assiste et contrôle la société de gestion. Un commissaire aux comptes certifie les comptes annuels. Un dépositaire vérifie la régularité des opérations et la conservation des actifs. Enfin, un expert immobilier indépendant évalue chaque année la valeur du patrimoine.
L’assemblée générale annuelle complète ce dispositif : les associés y approuvent les comptes et votent sur les résolutions importantes. Pour un panorama clair de ces acteurs, l’article de France Épargne qui détaille les mécanismes et les intervenants d’une SCPI constitue une lecture utile. En résumé, la qualité d’une SCPI repose en grande partie sur le sérieux et la méthode de celui qui la gère.
Comment se constitue et se gère le parc immobilier d’une SCPI
Une fois l’épargne collectée, encore faut-il l’investir intelligemment. Le parc immobilier d’une SCPI se construit progressivement, au fil des souscriptions et des opportunités repérées par le gérant. Certaines SCPI détiennent quelques dizaines d’immeubles, d’autres plusieurs centaines répartis dans différentes villes, voire différents pays.
La logique de diversification
Pourquoi multiplier les biens ? Tout simplement pour ne pas dépendre d’un seul locataire ou d’un seul quartier. Imaginons une SCPI propriétaire d’un unique immeuble loué à une seule entreprise : si celle-ci déménage, les revenus s’interrompent net. Avec un patrimoine réparti sur de nombreux actifs et locataires, le départ de l’un pèse moins lourd sur l’ensemble.
Cette diversification peut être géographique (régions françaises, pays européens), sectorielle (bureaux, commerces, santé, logistique, hôtellerie, logement) ou locative (nombre et profil des occupants). Elle ne supprime pas le risque, mais elle le répartit.
Une gestion vivante, pas un patrimoine figé
Le parc d’une SCPI évolue en permanence. Le gérant peut vendre un immeuble devenu obsolète, rénover un bâtiment pour l’adapter aux normes énergétiques, renégocier un bail ou acheter un actif dans un secteur jugé porteur. Ces arbitrages visent à préserver la valeur du patrimoine et la régularité des loyers sur la durée.
Les documents publiés par la SCPI, notamment le bulletin trimestriel et le rapport annuel, permettent de suivre ces mouvements. Le couple lyonnais y a découvert des indicateurs comme le taux d’occupation, qui mesure la part des locaux effectivement loués. Certaines SCPI misent sur des thèmes spécifiques, comme le montre cet exemple de SCPI aux stratégies diversifiées. Comprendre la composition du patrimoine, c’est déjà comprendre d’où viendront les revenus.
Des loyers à la distribution des revenus : le circuit de l’argent
Voici sans doute la question qui intéressait le plus nos Lyonnais : comment l’argent arrive-t-il sur leur compte ? Le circuit suit une logique assez lisible, à condition de le décomposer étape par étape.
Les grandes étapes du circuit financier
- Encaissement des loyers : les locataires paient leurs loyers à la SCPI, selon les termes de leurs baux.
- Déduction des charges : la SCPI règle les dépenses non refacturables, les frais de gestion, l’entretien, les éventuels intérêts d’emprunt.
- Constitution éventuelle de réserves : une partie du résultat peut être mise de côté pour lisser les versements futurs ou financer des travaux.
- Distribution des revenus : le solde est réparti entre les associés, au prorata du nombre de parts détenues.
Cette distribution des revenus intervient le plus souvent chaque trimestre, parfois chaque mois selon les SCPI. Elle n’est jamais garantie : elle dépend directement de la santé locative du patrimoine et des décisions de la société de gestion.
Le délai de jouissance, ce détail qui surprend
Un élément étonne souvent les nouveaux associés : les parts achetées ne donnent pas droit à des revenus immédiatement. Un délai de jouissance s’applique, d’une durée variable fixée par chaque SCPI. Pendant cette période, l’argent est investi, mais ne produit pas encore de revenu pour le souscripteur. Le temps nécessaire pour déployer les capitaux dans de nouveaux immeubles explique ce mécanisme.
Le couple lyonnais, qui imaginait percevoir un premier versement dès le trimestre suivant, a donc revu son calendrier. Côté indicateurs, le rendement communiqué par les SCPI se mesure via des notions encadrées comme le taux de distribution, dont la définition figure dans la documentation réglementaire ; aucune valeur passée ne présage de l’avenir. Le bon réflexe consiste à regarder la régularité des versements dans le temps plutôt qu’un chiffre isolé.
Souscrire des parts de SCPI : prix, frais et modalités concrètes
Passons à l’acte d’achat. Acquérir des parts de SCPI se fait généralement en remplissant un bulletin de souscription, accompagné d’une vérification de profil investisseur. La démarche peut passer par un conseiller, une banque, une plateforme en ligne ou directement auprès de certaines sociétés de gestion.
Capital variable ou capital fixe
Toutes les SCPI ne fonctionnent pas de la même manière. Dans une SCPI à capital variable, la société émet de nouvelles parts en continu, à un prix de souscription fixé par la société de gestion. Les retraits se font en principe par l’intermédiaire de nouveaux souscripteurs qui viennent prendre le relais des sortants.
Dans une SCPI à capital fixe, le capital n’évolue que lors d’augmentations décidées ponctuellement. En dehors de ces périodes, les parts s’échangent sur un marché secondaire organisé par la société de gestion, où le prix résulte de la confrontation entre offres d’achat et de vente.
Comprendre le prix d’une part et les frais
Le prix d’une part s’appuie sur plusieurs références : la valeur de réalisation, qui reflète la valeur estimée des actifs, et la valeur de reconstitution, qui ajoute les frais nécessaires pour reconstituer le patrimoine. Le prix de souscription doit rester dans une fourchette réglementaire autour de cette valeur de reconstitution.
Côté frais, on distingue notamment les frais de souscription, prélevés à l’entrée, et les frais de gestion annuels. Certaines SCPI ont fait le choix de supprimer les frais d’entrée et de prévoir d’autres modalités, par exemple une pénalité en cas de retrait anticipé. Le guide pratique sur la façon de souscrire des parts et choisir sa formule détaille ces nuances. Le financement peut aussi passer par un prêt, une option décrite dans ce dossier sur le recours au crédit pour acquérir des parts. Lire attentivement la note d’information avant de signer reste la meilleure façon d’éviter les surprises.
Les différentes familles de SCPI et leurs stratégies
Le mot SCPI recouvre en réalité des produits aux objectifs bien distincts. Avant même de comparer des noms, il est utile de savoir à quelle famille appartient une société, car la stratégie détermine la nature des revenus et des risques.
SCPI de rendement, fiscales et de plus-value
Les SCPI de rendement forment la catégorie la plus répandue. Elles cherchent à distribuer des revenus réguliers issus de l’immobilier d’entreprise ou de stratégies diversifiées. Les SCPI fiscales investissent dans le logement dans le cadre de dispositifs fiscaux spécifiques, avec des contraintes de durée de détention. Les SCPI de plus-value, plus rares, misent sur la revalorisation des biens à long terme plutôt que sur la distribution.
Le tableau suivant résume ces grandes orientations.
| Famille de SCPI | Objectif principal | Type d’actifs fréquents | Point d’attention |
|---|---|---|---|
| Rendement | Distribution régulière de revenus | Bureaux, commerces, santé, logistique | Revenus variables selon l’occupation des locaux |
| Diversifiée | Répartition sur plusieurs secteurs | Mix d’actifs tertiaires et parfois résidentiels | Lisibilité de la stratégie à vérifier |
| Fiscale | Avantage fiscal lié à un dispositif | Logements neufs ou rénovés | Durée de détention longue et liquidité réduite |
| Plus-value | Valorisation du capital à terme | Biens à rénover ou repositionner | Peu ou pas de revenus pendant la détention |
| Européenne | Diversification géographique | Actifs situés dans plusieurs pays | Fiscalité étrangère et risque propre à chaque marché |
Thématiques et zones géographiques
Au-delà de ces familles, de nombreuses SCPI affichent une spécialisation : santé et éducation, commerces de proximité, logistique, ou encore investissement en zone euro. Le couple lyonnais a été intrigué par les sociétés qui achètent hors de France ; ce panorama sur les SCPI investies en Europe leur a permis d’en saisir les spécificités. Choisir une famille de SCPI revient finalement à choisir un type d’exposition immobilière, avec ses forces et ses fragilités.
Fiscalité des SCPI : principes généraux à connaître
Parler de SCPI sans évoquer la fiscalité serait un peu comme décrire une recette en oubliant la cuisson. Le traitement fiscal dépend avant tout du mode de détention des parts, et il évolue régulièrement au gré des lois de finances.
Détention en direct : revenus fonciers et revenus financiers
Lorsque les parts sont détenues en direct par une personne physique, les revenus issus des loyers relèvent en principe de la catégorie des revenus fonciers. Une fraction peut aussi provenir de placements de trésorerie de la SCPI et suivre alors le régime des revenus financiers. Les prélèvements sociaux s’ajoutent à l’imposition.
Pour les SCPI détenant des biens à l’étranger, des conventions fiscales internationales peuvent s’appliquer, avec des mécanismes spécifiques comme le crédit d’impôt, détaillés dans cet éclairage sur la fiscalité des revenus perçus à l’étranger. Les taux, abattements, plafonds et barèmes applicables sont à consulter directement sur impots.gouv.fr, seule source à jour et officielle.
Autres enveloppes et déclaration annuelle
Les parts de SCPI peuvent également être logées dans un contrat d’assurance-vie, détenues via une société soumise à l’impôt sur les sociétés ou acquises en démembrement de propriété. Chaque option obéit à des règles distinctes, qu’il convient d’étudier au regard de sa situation globale, idéalement avec un professionnel.
Chaque année, la société de gestion transmet aux associés détenant leurs parts en direct un document récapitulant les montants à déclarer. Ce guide sur la déclaration des revenus de SCPI aide à s’y retrouver dans les cases du formulaire. La fiscalité ne doit jamais être le seul moteur d’une décision, mais elle pèse sur ce qui reste réellement dans la poche de l’épargnant.
Risques d’investissement et points de vigilance avant de se lancer
Après tout ce tableau, une question s’impose : où sont les pièges ? Une SCPI reste un placement immobilier, avec les aléas propres à ce marché. Mieux vaut les connaître avant d’investir qu’après, n’est-ce pas ?
Les principaux risques identifiés
Le premier concerne le capital, qui n’est pas garanti : la valeur des immeubles peut baisser, et le prix de la part avec elle. Le deuxième touche aux revenus, qui fluctuent selon l’occupation des locaux, la solvabilité des locataires et le niveau des charges. Le troisième, souvent sous-estimé, est le risque de liquidité : revendre ses parts peut prendre du temps, surtout si les demandes de retrait excèdent les nouvelles souscriptions.
S’y ajoutent les risques liés à l’endettement de la SCPI, aux évolutions réglementaires et, pour les sociétés investies hors de France, aux spécificités des marchés étrangers. Ce dossier dédié aux risques d’une SCPI et à leur analyse approfondit ces différents points.
Les réflexes à adopter
Le couple lyonnais a fini par dresser sa propre grille de lecture. Lire la note d’information et le document d’informations clés. Examiner la taille et la diversification du patrimoine. Observer le taux d’occupation et la régularité des distributions passées, sans les extrapoler. Vérifier l’historique de la société de gestion et la clarté de sa communication. Garder enfin à l’esprit que la SCPI s’envisage sur un horizon long, généralement d’au moins une dizaine d’années selon les recommandations figurant dans la documentation.
Pour aller plus loin sur l’ensemble de ces notions, le guide complet consacré aux SCPI et la fiche pratique de l’étude notariale expliquant ce qu’est une SCPI et comment elle fonctionne offrent des compléments utiles. Les risques d’investissement ne sont pas une raison de fuir la pierre-papier, mais une raison d’y entrer en connaissance de cause.
Quelle différence entre une SCPI et un achat immobilier en direct ?
En direct, l’investisseur détient un bien précis et en assure la gestion ou la délègue. Avec une SCPI, il détient des parts d’une société qui possède plusieurs immeubles, et la gestion est entièrement assurée par une société de gestion agréée, moyennant des frais.
À quelle fréquence une SCPI verse-t-elle des revenus ?
La plupart des SCPI versent leurs revenus chaque trimestre, certaines chaque mois. Ces versements dépendent des loyers encaissés et des charges supportées, ils ne sont donc jamais garantis et peuvent varier dans le temps.
Peut-on revendre ses parts de SCPI à tout moment ?
Une demande de retrait ou de cession peut être formulée à tout moment, mais son exécution dépend de la présence d’acheteurs ou de nouveaux souscripteurs. Le délai de revente n’est pas garanti et la liquidité peut être limitée, notamment en période de forte demande de retraits.
Où trouver les règles fiscales applicables aux revenus de SCPI ?
Les règles d’imposition, les taux, abattements et barèmes en vigueur sont consultables sur impots.gouv.fr. La société de gestion fournit chaque année aux associés les informations nécessaires pour remplir leur déclaration.
Qui contrôle la société de gestion d’une SCPI ?
La société de gestion est agréée et surveillée par l’Autorité des marchés financiers. Au sein de la SCPI, un conseil de surveillance composé d’associés, un commissaire aux comptes, un dépositaire et un expert immobilier indépendant interviennent également, tandis que l’assemblée générale approuve les comptes.
Cet article est informatif et ne constitue pas une recommandation personnalisée. Tout investissement comporte un risque de perte en capital, les revenus ne sont pas garantis et la liquidité peut être limitée. Les performances passées ne préjugent pas des performances futures.

Pas de commentaire